BRI catat laba bersih Rp31,2 triliun hingga Triwulan II 2026
4 menit membaca View : 6

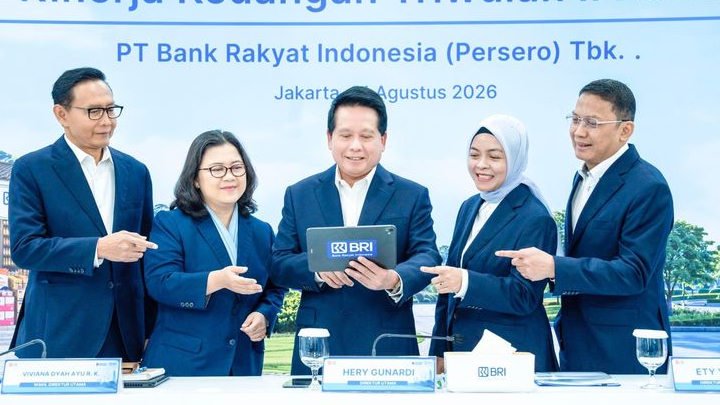
INFOSENTULCITY.ID – PT Bank Rakyat Indonesia (Persero) Tbk atau BRI mencatat kinerja positif hingga akhir Triwulan II 2026. Laba bersih BRI Group mencapai Rp31,2 triliun, naik 17,5% secara year on year (yoy). Di saat yang sama, perseroan menegaskan fokus pada segmen UMKM sebagai mesin pertumbuhan utama, sekaligus memperkuat fundamental melalui perbaikan kualitas aset dan efisiensi.

Hingga Juni 2026, porsi kredit dan pembiayaan BRI Group untuk UMKM mencapai 75,1% dari total portofolio. Angka tersebut sejalan dengan capaian ekspansi bisnis yang tetap dijalankan di tengah kondisi ekonomi Indonesia yang tumbuh dan inflasi yang terukur, serta aktivitas UMKM yang menunjukkan fase ekspansi.
Laba bersih naik 17,5% yoy, aset dan kredit ikut bertumbuh
Secara konsolidasian, BRI membukukan aset sebesar Rp2.352 triliun, tumbuh 11,7% yoy. Pertumbuhan ini terutama ditopang oleh kredit dan pembiayaan yang meningkat 16,2% yoy menjadi Rp1.646 triliun. Dari sisi penghimpunan dana, dana pihak ketiga (DPK) tercatat Rp1.581 triliun atau naik 6,7% yoy, yang memperlihatkan likuiditas perseroan tetap terjaga.
Perbaikan kinerja juga terlihat pada pendapatan inti. Net interest income meningkat 9,9% yoy dari Rp73,3 triliun menjadi Rp80,5 triliun. BRI juga mencatat Pre-Provision Operating Profit (PPOP) naik 12,8% yoy menjadi Rp65,7 triliun. Urutan capaian tersebut menunjukkan bahwa pertumbuhan tidak hanya terjadi pada sisi volume, tetapi juga pada kualitas pendapatan sebelum pembentukan pencadangan.
Transformasi BRIVolution mulai berdampak ke fundamental
BRI menyebut transformasi yang dijalankan melalui BRIVolution Reignite mulai dikonversikan menjadi kinerja. Transformasi ini diarahkan pada dua agenda besar secara simultan, yaitu memperkuat funding franchise dan melakukan revamp bisnis inti, sekaligus membangun new core sebagai sumber pertumbuhan baru.
Dari sisi pendanaan, perseroan menekankan upaya memperbesar basis dana murah melalui pendekatan berbasis ekosistem. BRI juga memaksimalkan kapabilitas digital channel, mulai dari akuisisi merchant, penguatan transaksi BRImo, QRIS, hingga BRILink Agen. Fokus ini berkaitan erat dengan upaya memperbesar proporsi dana murah dan meningkatkan daya saing layanan.
Di saat yang sama, BRI memperkuat bisnis mikro lewat penyempurnaan proses bisnis, penguatan kapabilitas tenaga pemasar atau mantri, serta penerapan manajemen risiko yang lebih granular. Strategi tersebut dinilai penting agar ekspansi berjalan beriringan dengan perbaikan kualitas aset, bukan sekadar mengejar pertumbuhan nominal.
Kualitas aset membaik, profitabilitas tetap terjaga
Di tengah ekspansi, kualitas aset BRI menunjukkan arah yang membaik. Loan at Risk (LaR) industri tercatat turun menjadi 8,5%, sedangkan Loan to Deposit Ratio (LDR) berada di level 88,3% dan Return on Asset (ROA) terjaga pada 2,5%. Kondisi industri ini menjadi konteks yang mendukung BRI untuk menjaga ritme pertumbuhan dengan pengendalian risiko.
Untuk metrik internal, BRI menyebutkan cost of fund (CoF) secara bank only turun dari 3,0% pada Triwulan II 2025 menjadi 2,4% pada Triwulan II 2026. Efisiensi operasional juga membaik, dengan Cost to Income Ratio (CIR) turun dari 41,9% menjadi 39,2%. Dari sisi kualitas kredit, Non-Performing Loan (NPL) turun dari 3,0% menjadi 2,9%, sementara Cost of Credit (CoC) membaik dari 3,4% menjadi 3,1%.
Profitabilitas juga terlihat meningkat. ROA BRI tetap terjaga di kisaran 2,7%, sedangkan Return on Equity (ROE) naik dari 16,6% pada Triwulan II 2025 menjadi 18,8% pada Triwulan II 2026. Secara keseluruhan, kombinasi penurunan biaya dana, perbaikan efisiensi, serta kualitas aset yang lebih sehat memberi sinyal pertumbuhan yang lebih berkelanjutan.
Kredit UMKM Rp1.235,4 triliun, porsi 75,1% dari total portofolio
BRI menempatkan UMKM sebagai core business, bahkan ketika perseroan memperluas sumber pertumbuhan baru. Hingga akhir Triwulan II 2026, kredit kepada segmen UMKM mencapai Rp1.235,4 triliun atau tumbuh 8,6% yoy. Dengan demikian, sekitar 75,1% dari total portofolio kredit dan pembiayaan BRI Group tersalurkan kepada UMKM.
Direktur Utama BRI Hery Gunardi menekankan bahwa diversifikasi pertumbuhan tidak mengubah identitas perseroan. BRI tetap menjaga agar ekspansi bisnis berjalan seiring dengan pertumbuhan pelaku usaha dan aktivitas ekonomi masyarakat. Pendekatan ini juga tercermin dari penguatan segmen consumer, small-medium-commercial, dan corporate, yang dipadukan dengan pengembangan new core agar struktur bisnis lebih terdiversifikasi.
Pemberdayaan UMKM end-to-end, dari desa hingga digital
Komitmen pada ekonomi kerakyatan tidak berhenti di penyaluran kredit. BRI membangun pendekatan pemberdayaan UMKM secara end-to-end, mulai dari tingkat desa, komunitas usaha, hingga pendampingan individual. Program Desa BRILiaN telah menjangkau lebih dari 5.700 desa binaan. Pada tingkat komunitas, program Klasterku Hidupku menjangkau lebih dari 44 ribu klaster usaha.
Di ranah digital, LinkUMKM disebut telah merangkul sekitar 17,3 juta pelaku UMKM. Sementara itu, pendampingan melalui Rumah BUMN melibatkan sekitar 596 ribu pelaku UMKM hingga Juni 2026. Ekosistem ini berperan melengkapi pembiayaan, sehingga pelaku usaha tidak hanya mendapatkan akses modal, tetapi juga dukungan penguatan kapasitas.
BRI juga menyalurkan kredit usaha rakyat (KUR). Sepanjang Januari hingga Juni 2026, perseroan menyalurkan KUR sebesar Rp103,8 triliun kepada lebih dari 2 juta debitur. Secara kumulatif sejak 2015 hingga Juni 2026, penyaluran KUR BRI mencapai Rp1.539 triliun kepada 48,4 juta nasabah. Hery menyebut pembiayaan dan pemberdayaan sebagai satu kesatuan untuk mendorong siklus pertumbuhan yang berkelanjutan, dari akses keuangan, pendampingan, peningkatan kapasitas, hingga naik kelas.
Hery menegaskan bahwa ukuran keberhasilan BRI tidak hanya pada pertumbuhan aset, kredit, atau laba, tetapi juga pada seberapa besar pertumbuhan tersebut menciptakan nilai dan membuka kesempatan bagi pelaku usaha untuk berkembang.
Pos terkait

Latest Post
x
x
Tidak ada komentar