Bank BJB Turun Peringkat PEFINDO, NPL Naik Jadi 3,3% pada Juni 2026
4 menit membaca View : 9

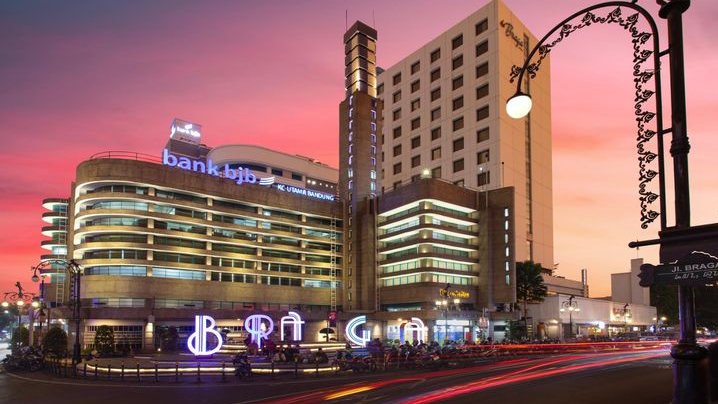
INFOSENTULCITY.ID – Peringkat PT Bank Pembangunan Daerah Jawa Barat dan Banten Tbk (Bank BJB) mengalami penurunan dari idAA menjadi idAA- oleh PT Pemeringkat Efek Indonesia (PEFINDO). Penurunan ini juga menyentuh sejumlah instrumen utang Bank BJB, sementara prospek peringkat dinilai tetap stabil.

Penurunan rating tersebut terutama terkait tekanan berkelanjutan pada profil keuangan Bank BJB, khususnya kualitas aset. PEFINDO menilai kenaikan kredit bermasalah dan peningkatan porsi kredit dalam perhatian khusus menjadi sinyal penting yang memengaruhi penilaian, meski kekuatan permodalan dan likuiditas masih dinilai kuat.
Rangkaian penurunan peringkat obligasi dan surat berharga Bank BJB
Dalam rilis pemeringkatan yang dipublikasikan pada Minggu, 13 September 2026, PEFINDO menyatakan peringkat Bank BJB diturunkan dari idAA menjadi idAA-. Perubahan ini juga berlaku pada beberapa instrumen utang yang diterbitkan perseroan.
Obligasi Berkelanjutan I dan Obligasi Keberlanjutan Berkelanjutan I turun dari idAA menjadi idAA-. Sementara itu, peringkat Obligasi Subordinasi Berkelanjutan II, III, dan IV diturunkan dari idA+ menjadi idA. Adapun Peringkat Surat Berharga Perpetual Berkelanjutan I juga turun dari idA menjadi idA-.
Meskipun rating turun di sejumlah instrumen, PEFINDO menetapkan prospek peringkat perusahaan tetap stabil. Artinya, arah perbaikan atau pelemahan dinilai masih berada pada kisaran tertentu, tanpa perubahan prospek secara langsung meski ada tekanan pada kualitas aset.
Kualitas aset jadi sorotan, NPL naik ke 3,3% pada Juni 2026
PEFINDO menilai tekanan terhadap kualitas aset Bank BJB diperkirakan masih berlangsung dalam jangka pendek. Salah satu faktor yang disebut berpengaruh adalah berkurangnya transfer pemerintah pusat kepada pemerintah daerah, yang bisa berdampak pada arus pendapatan dan kemampuan pembayaran di sektor-sektor yang terkait.
Selain itu, PEFINDO mengaitkan kondisi tersebut dengan melemahnya kemampuan debitur, terutama pada segmen kredit produktif. Dalam penilaian pemeringkatan, dinamika ini tercermin pada peningkatan rasio kredit bermasalah atau non-performing loan (NPL).
Rasio NPL Bank BJB tercatat 3,3 persen pada Juni 2026. Angka ini naik dibanding 2,8 persen pada Desember 2025 dan 2,2 persen pada Desember 2024. Kenaikan bertahap tersebut menunjukkan bahwa tekanan kredit tidak hanya bersifat sesaat, melainkan mulai terlihat dalam beberapa periode pelaporan.
Special mention loans meningkat, pencadangan turun dan perlindungan risiko melemah
Selain NPL, PEFINDO juga menyoroti special mention loans (SML), yaitu kredit yang masuk kategori perhatian khusus. Rasionya mencapai 4,3 persen pada Juni 2026, lebih tinggi daripada 3,8 persen pada akhir 2025 dan 2,7 persen pada akhir 2024.
Di sisi lain, rasio pencadangan terhadap NPL tercatat 85,8 persen. Angka ini lebih rendah dibanding 91,6 persen pada Desember 2025, meskipun masih sedikit lebih tinggi daripada posisi 84,4 persen pada Desember 2024.
PEFINDO menilai penurunan cakupan pencadangan memperlihatkan melemahnya perlindungan terhadap risiko kerugian ketika kualitas aset mengalami pemburukan. Dengan kata lain, meski bank memiliki bantalan pencadangan, tingkat perlindungan dinilai tidak sekuat periode sebelumnya untuk menghadapi potensi memburuknya kualitas aset.
Write-off kredit diproyeksikan, NPL diperkirakan bertahan di kisaran 2,8 sampai 3%
Dalam proyeksi dan penilaian risiko, PEFINDO menyebut Bank BJB merencanakan penghapusbukuan atau write-off kredit sebesar Rp814 miliar pada 2026. Perseroan juga memperkirakan dapat memulihkan kredit bermasalah senilai Rp280 miliar.
Langkah penghapusbukuan dan upaya pemulihan memang dapat membantu merapikan kualitas aset. Namun, PEFINDO menilai tindakan tersebut belum diperkirakan langsung menghilangkan tekanan yang sedang terjadi.
Karena itu, PEFINDO memproyeksikan rasio NPL Bank BJB masih berada pada kisaran 2,8 persen hingga 3 persen dalam jangka pendek. Proyeksi ini menjadi indikator penting bagi investor dan pelaku pasar karena menggambarkan ruang perbaikan yang masih perlu dibuktikan lewat kinerja kredit dan manajemen risiko.
Fundamental dinilai kuat, tetapi rating dibatasi persaingan dan tingginya NPL produktif
Walaupun rating diturunkan, PEFINDO tetap memberikan penilaian positif pada beberapa aspek fundamental Bank BJB. PEFINDO menyatakan peringkat mencerminkan posisi bisnis Bank BJB yang sangat kuat.
Posisi tersebut didukung oleh pasar captive di Jawa Barat dan Banten, tingkat permodalan yang sangat kuat, serta profil likuiditas yang juga sangat kuat. Faktor-faktor ini biasanya menjadi penopang stabilitas bank ketika menghadapi tekanan kualitas aset.
Namun, PEFINDO menegaskan peringkat dibatasi oleh persaingan di luar pasar captive dan tingginya NPL pada segmen kredit produktif. Artinya, kekuatan yang dimiliki bank belum sepenuhnya mampu menahan dampak melemahnya kualitas kredit di area yang paling rentan.
Gambaran kinerja keuangan: aset Rp228,25 triliun, ekuitas Rp19,77 triliun
Berdasarkan data PEFINDO, total aset Bank BJB mencapai Rp228,25 triliun pada Juni 2026. Total kredit bruto tercatat Rp140,37 triliun, sementara ekuitas mencapai Rp19,77 triliun.
Dari sisi permodalan, risk-weighted capital adequacy ratio (RWCR) tercatat 18,7 persen. Adapun rasio kredit terhadap dana pihak ketiga berada di level 87,2 persen, yang menunjukkan penyaluran kredit masih berjalan dengan mempertimbangkan ketersediaan dana.
Peringkat idAA- mengindikasikan kemampuan yang sangat kuat untuk memenuhi komitmen keuangan jangka panjang dibandingkan perusahaan lain di Indonesia. Namun, tanda minus menandakan posisi peringkat tersebut relatif lebih lemah dalam kategori idAA.
PEFINDO membuka peluang kenaikan peringkat apabila Bank BJB mampu memperkuat profil keuangan secara substansial dan berkelanjutan, terutama dalam memperbaiki kualitas aset. Sebaliknya, peringkat berpotensi kembali diturunkan bila terjadi pelemahan material dan berkelanjutan pada profil bisnis, kualitas aset, permodalan, atau profitabilitas perseroan.
Pos terkait
12 Sep 2026
Latest Post
x
x
Tidak ada komentar